【放置厳禁】相続を後回しにすると「一生後悔する」3つの期限
bokuchan
ぼくすけのお金部屋
この3つを、順番に説明します。
ここから先は
50代の人のみ見てください!
年金だけを見ていると
老後のお金を見誤ります!
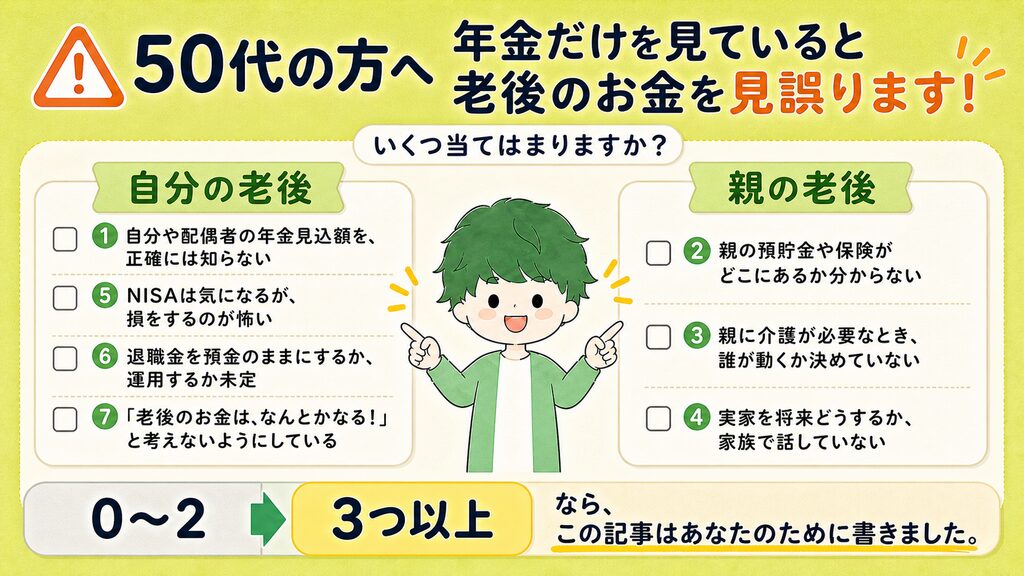
突然ですが、次のうちいくつ当てはまりますか?
①夫婦の年金見込額を知らない
②親の預貯金や保険を知らない
③親の介護時の役割が未定
④実家の将来を話していない
⑤NISAで損するのが怖い
⑥退職金の使い道が未定
⑦老後のお金が不安
3つ以上なら、この記事はあなた向け
📌 3つ以上当てはまった人へ
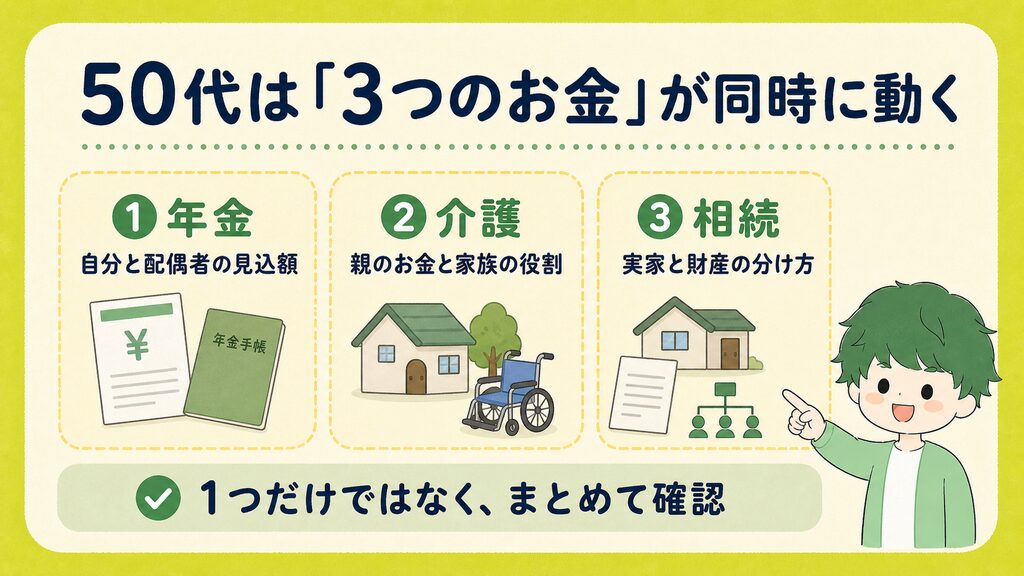
年金・介護・相続と、お金の増やし方。
この4つをまとめて学べる無料の動画講座があります。
登録は3分、視聴は60分。費用は一切かかりません。
でも、50代のお金で本当にまずいのは、
貯金が少ないことだけではありません。
年金・介護・相続の金額や役割を
知らないまま、退職の日が近づいていくこと。
こちらのほうが、ずっと怖いと思います。
50代になると、
親の老後と自分の老後が重なります。
さらに住宅ローンや
子どもの教育費が残っていれば、
家計から出ていくお金も
簡単には減りません。
「年金の投稿を見るたびに不安になる…」
「親の介護費を聞けていない」
「実家の相続を兄弟で話してない」
どれも、決して
特別な家庭の話ではありません。
だから、僕は
「NISAを始めれば安心」
「貯金が○万円あれば安心」
そんなひとつの答えだけでは
解決できないと思ってる
まず必要なのは、
投資商品を選ぶことではありません。
自分の家では、
いつ、何に、いくら必要になるのかを知ることです。
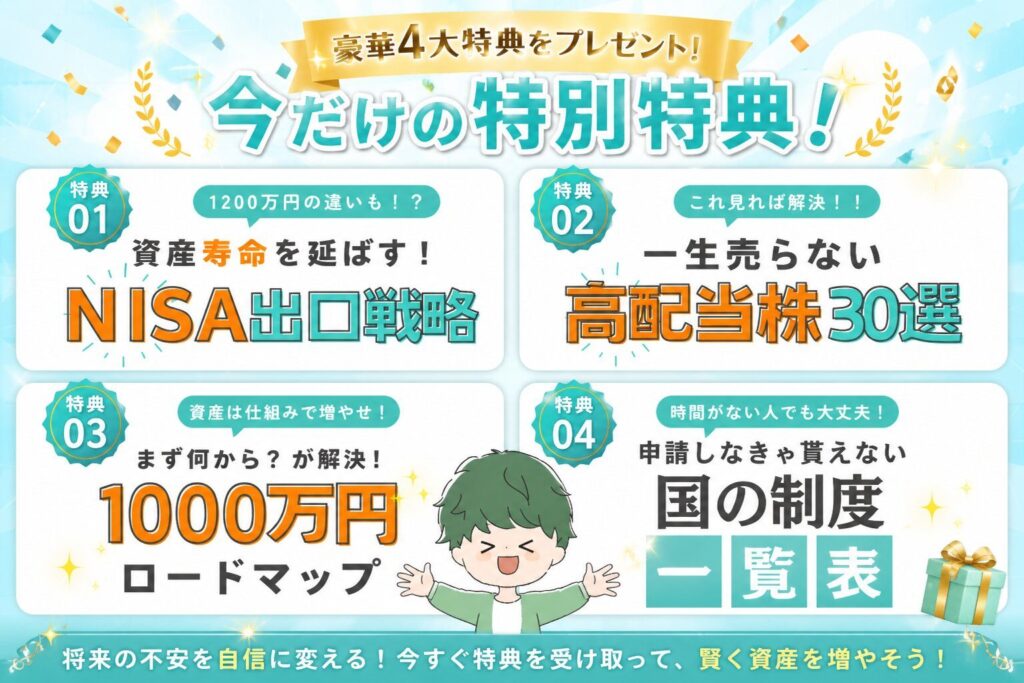
ぼくすけ4大特典
①まずはGFSの動画で学ぶ
②メモを取りながら最後まで見る
③GFS特典の受取画面をスクショ
④③と合言葉をぼくすけへDM
※合言葉は「GFS」
⑤確認後、順番に特典をお届け
※個人情報は隠してください
※ぼくすけ特典は毎月先着50名
必要事項・アンケート入力後に無料動画を視聴できます
「年金だけでは足りないらしい」
そう聞くたびに不安になる。
でも、肝心の
自分がいくら受け取れるのかは
確認できていない。
実は、ここで止まっている人が
少なくありません。
平均額を見ても
自分の答えにはなりません。
必要なのは、
自分と配偶者の年金見込額
たとえば、夫婦の年金見込額が月20万円で、
退職後に必要な生活費が月25万円なら、
差は月5万円です。
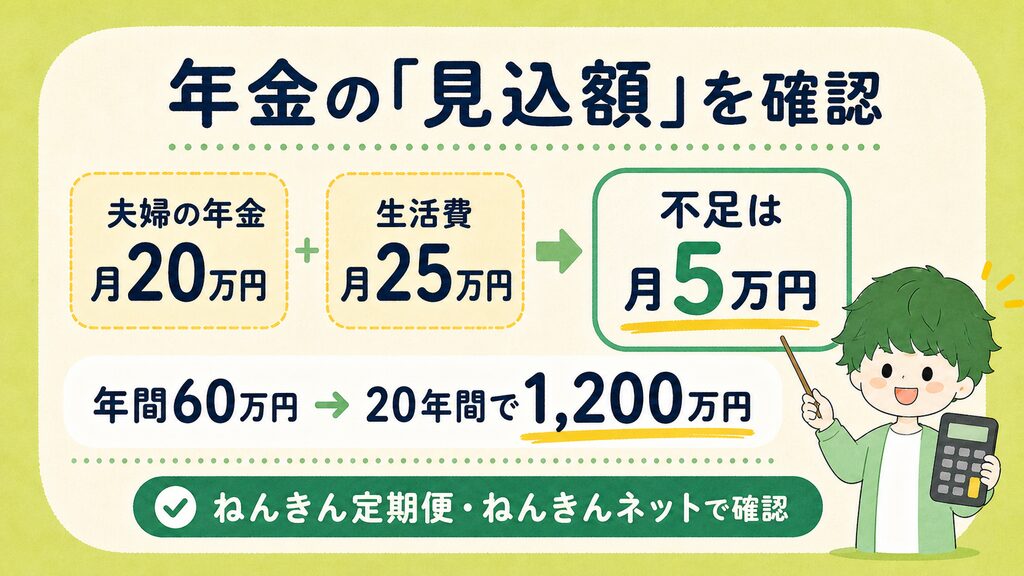
年間では60万円。
20年間なら、単純計算で1,200万円です。
※実際の金額は
物価・働く期間・生活費・受給条件などによって変わります。
本当に怖いのは、年金が少ないことではなく、
足りない金額を知らないことです。
今日やること
「ねんきん定期便」
または「ねんきんネット」で
自分と配偶者の年金見込額を確認してください。
投資を始めるのは、その後でも遅くありません。
「親はまだ元気だから大丈夫」
そう思いたい気持ちは
マジで分かります。
でも、介護や入院は家族の準備が整うまで
待ってくれないことが多いからね。。
介護保険サービスの利用者負担は
原則1割で、所得によって
2割または3割になります。
さらに、施設の居住費・食費・日用品など、
介護保険とは別に必要になる費用もあります。
親の年金や預貯金を知らなければ、
子どもが立て替えるのか。
兄弟で負担するのか。
一番余裕がないタイミングで
決めることになります。
「自分ばかり動いている」
「介護をしていない兄弟と同じ相続なの?」
準備不足から生まれた不満が、
後の相続トラブルにつながることもあります。
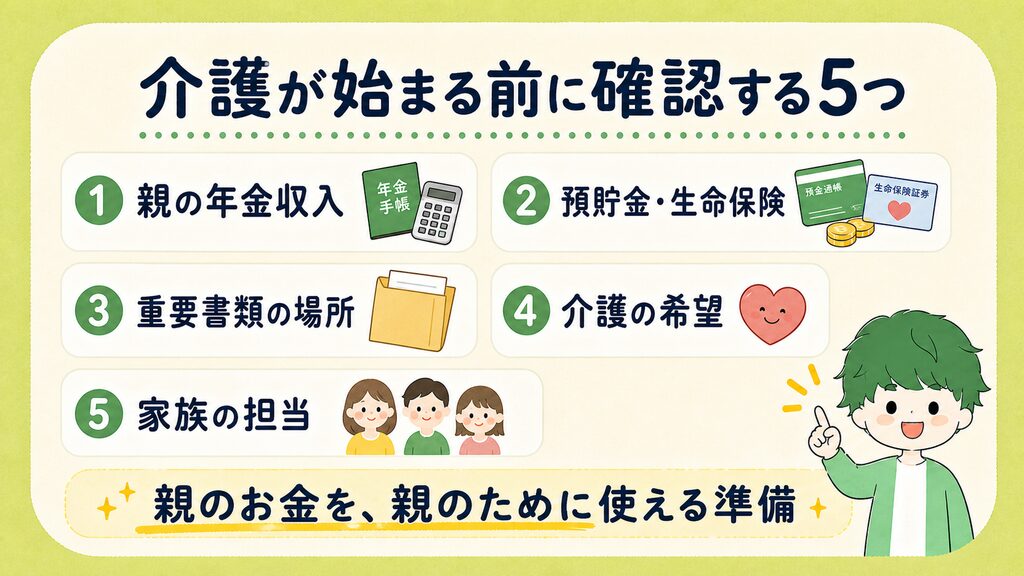
①親の毎月の年金収入
②預貯金や生命保険の有無
③通帳・印鑑・保険証券・重要書類の場所
④介護が必要になったときの希望
⑤兄弟のうち、誰が連絡や手続きを担当するか
親のお金を聞くのは
財産を当てにするためではありません。
親のお金を、親のために使えるようにしておくためです。
今日やること
いきなり貯金額を聞く必要はありません。
「もし入院したら、保険証券や通帳はどこにある?」
から始めてみてください。
途中からの方は、ここだけ確認して
何も確認しないまま1年過ごせば、退職までの準備期間は確実に1年短くなります。
相続について、
「うちは普通の家庭だから関係ない」
そう思っていませんか?
僕も最初の頃は本当にそう思ってた。。
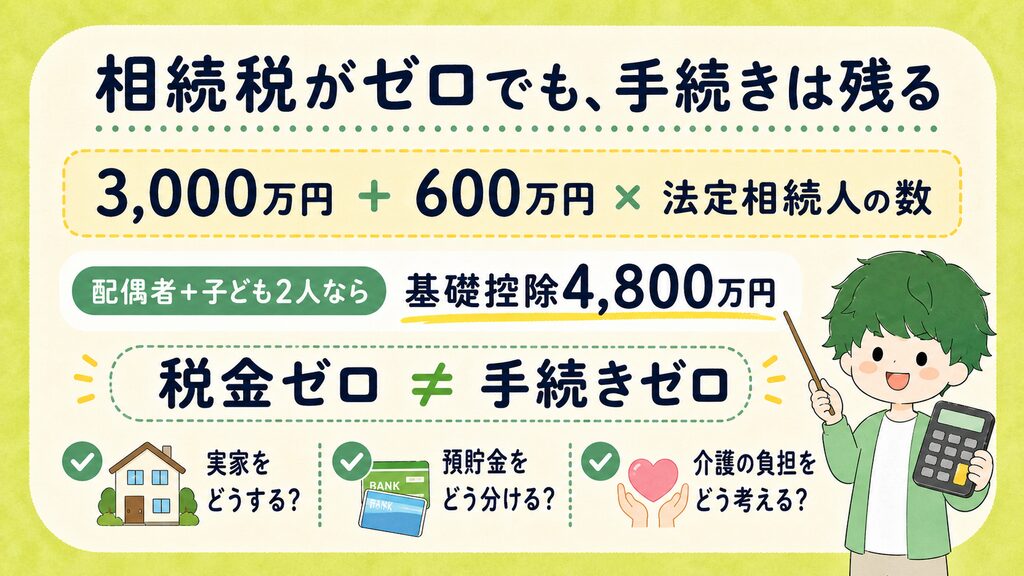
相続税の基礎控除は、次の式で計算します。
3,000万円+600万円×法定相続人の数
法定相続人が配偶者と子ども2人なら
基礎控除は4,800万円です。
ただし、ここが大事です。
相続税がかからなくても、
相続の手続きがなくなるわけではありません。
「税金がゼロ」と
「家族でもめない」は、まったく別の話です。
今日やること
「実家は将来どうしたい?」と、親や兄弟へ聞いてみてください。
結論を出す必要はありません。
話し始めることが最初の一歩だと思います。
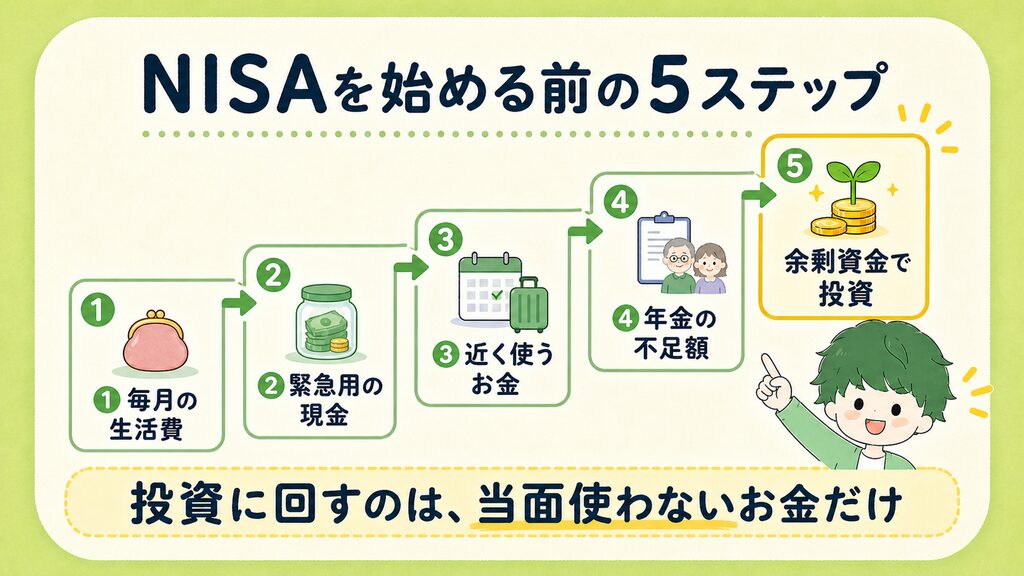
年金・介護・相続を考えると、
「今すぐ投資で増やさなきゃ」
と焦るかもしれません。
でも、近いうちに使う可能性があるお金まで
投資へ回すのは危険です。
考える順番は、この5つです。
大切なのは
「投資をするか、しないか」だけではありません。
自分はいくらまでなら投資へ回せるのかを、自分で判断できることです。
GFSの無料講座では、必要事項と簡単なアンケートを入力し、案内された内容から投資・金融の基礎を学べます。
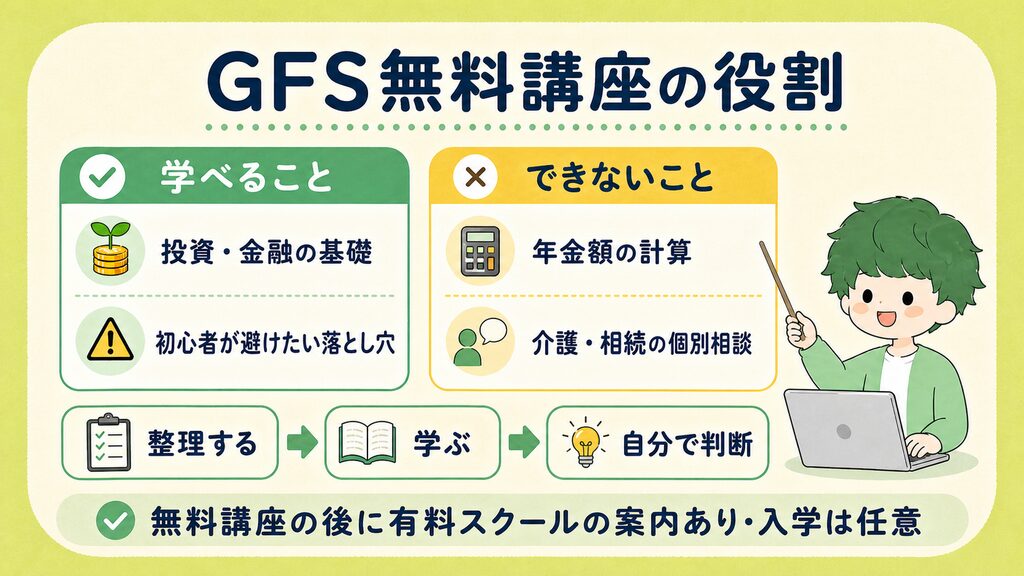
無料講座を見たからといって
すぐに投資を始める必要はないよ!
内容を確認し、まずは知識をつけてほしいです!
無料講座の内容を確認してから判断できます
しかも….🤭

「NISAで投資を始めたいけど、何をどの順番でやればいいかわからない」——そんな声に応えて作ったぼくすけオリジナルのロードマップです。

ぼくが実際に調べて選んだ高配当株30銘柄のリストをプレゼント。銘柄コード・参考株価・配当利回り・連続増配情報をセットで確認できます。


「NISAは始めたけど、いつどうやって売ればいいの?」という疑問を完全解決。出口を間違えると1,200万円以上損をすることも。正しい取り崩し方を解説したオリジナルガイドです。
 \オリジナル特典は毎月先着50名/
ぼくすけの限定特典を受け取る
無料動画視聴後、条件達成で特典をご案内