【知らないと怖い】NISAで注意!5つの落とし穴
bokuchan
ぼくすけのお金部屋
「こどもNISAって、子ども用の貯金みたいなもの?」
教育費を入れておけば、必要なときに使えるの?
僕に子どもがいたら、
こどもNISAは絶対に活用したい。
子どもの将来に向けて、時間を味方につけて積み立てられるから。
とはいえ、生活費や近いうちに使う学費まで投資に回す必要はないよ。
まずは「いつ使うお金か」を分けて
親自身が制度と投資の基本を知ることから始めよう。
\【先着】毎月50名プレゼント配布中/
来年から始まると聞いても、
まだよくわからない人も多いと思う。
最初に知っておいてほしいのは…
銀行預金のように
自由に出し入れするものではないということ。
子どものために入れたお金でも、
使い道や手続きに条件があるよ。
結論:入れる前に確認するのは、
「使う時期」と「引き出す条件」。
目次|この記事のポイント
親が今やることは、この3つ
① 学費を使う時期を書き出す
② 生活費・近く使う学費を預金に残す
③ 残せる金額で積立を検討し、申込条件を確認する
満額を目指すより、無理なく続けることを優先しよう。
子ども名義で投資をして、
そこで得た利益などに税金がかからなくなる制度だよ。
2027年1月から始まる。
NISAという商品を買うのではなく、
税金の優遇がある口座の中で、
対象の商品を買うイメージ。
買えるのは、長期の積立・分散投資向けの一定の「投資信託」。
たくさんの人のお金をまとめて、
株や債券などに運用する商品だよ。
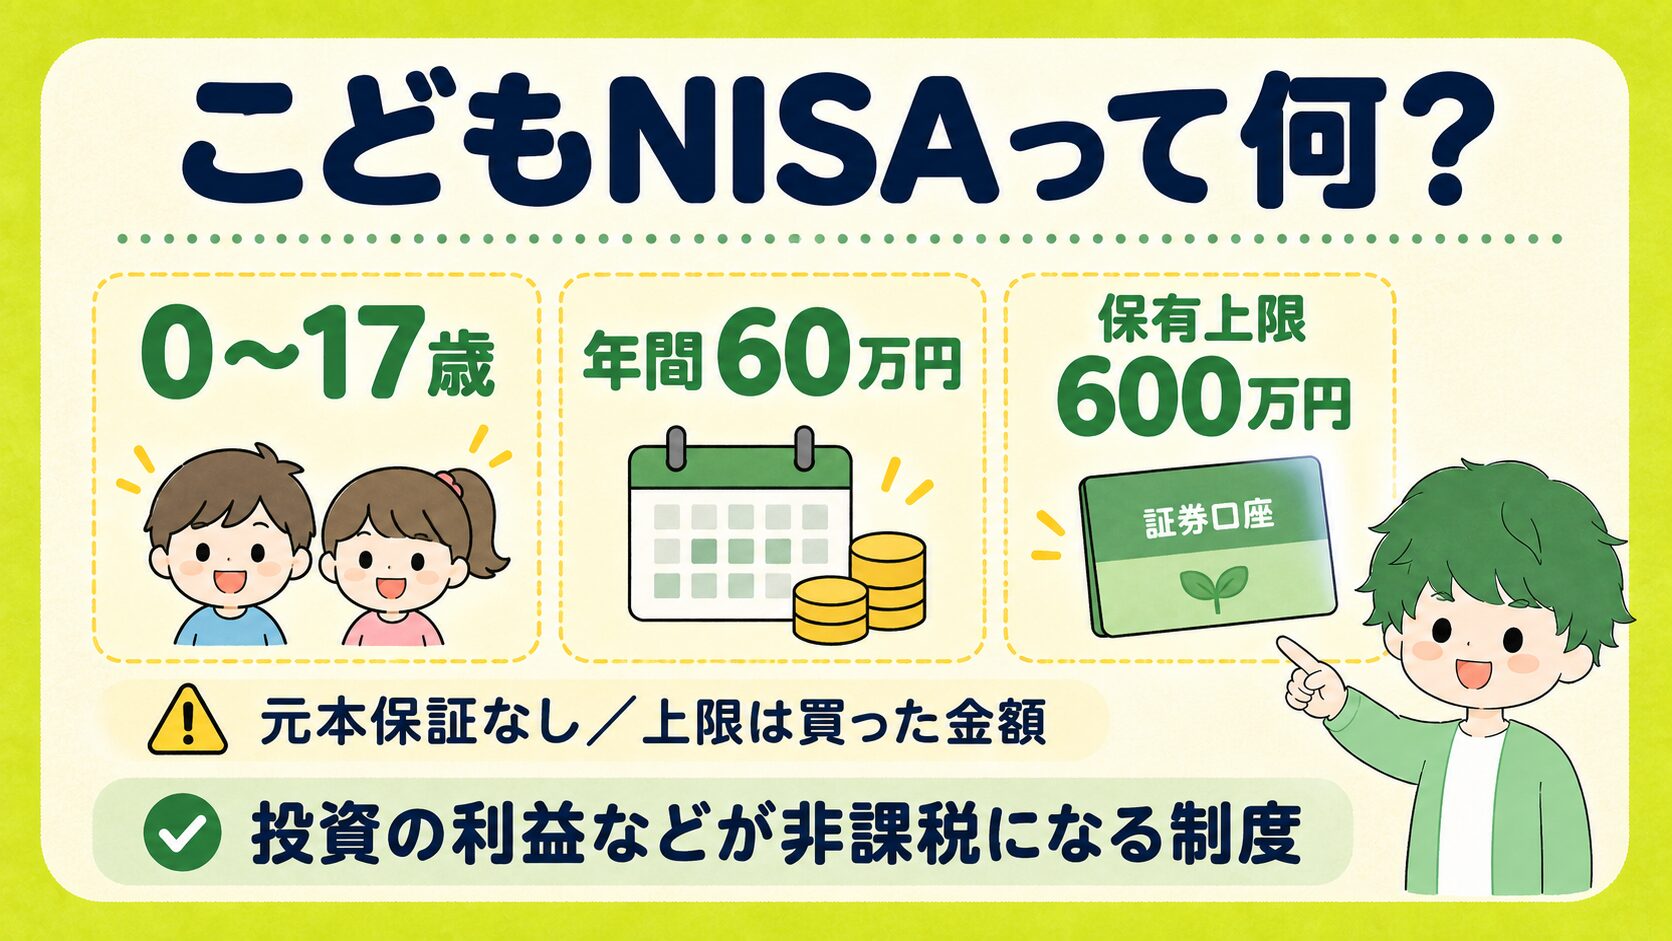
運用先によって値動きは違うし、買った金額より減ることもある。
国から60万円がもらえるわけでも、毎月5万円を必ず積み立てる決まりでもないよ。
SBI証券では2026年10月1日から事前申込を受け付ける案内が出ている。
ただし、10月から投資ができるわけではなく、
制度開始は2027年1月。
受付や手続きは金融機関ごとに確認してね。
ここからの5つは、
お金を入れる前に確認しておこう。
投資を基礎から学びたい人には、
この2時間無料動画はみて学んでおいてね!
\子どものお金を入れる前に、まず親が学ぼう/
2時間の動画は無料。親が投資の基本を学んでから、子どものお金を動かそう。
日替わり特典の有無・内容・受取条件は、今日の公式ページで確認してね。
ぼくすけ独自の4特典もあるよ。視聴後の申請が必要なので、内容と条件は記事の最後で確認してね。
登録後に表示されるページで2時間の無料動画を視聴でき、メールでも視聴ページの案内が届くよ。特典の案内は、無料動画を最後まで見た人へメールで届く。内容は日替わりなので、受取条件も公式ページで確認してね。有料スクールの案内はあるけれど、入学は任意だよ。
通常のNISAと、何が違う?
大人のNISA:売却して現金化し、口座外へ払い出す時期・使い道に原則制限なし。
こどもNISA:子ども名義。その年3月31日に12歳である年から、子どもの教育費・生活費などに限り、本人の同意と届出を経て払い出せる。
つまり、親の急な出費に備えるお金は、大人の口座や預金で確保しておこう。
\【先着】毎月50名プレゼント配布中/
ここが、ぼくはいちばん最初に確認してほしいところ。
こどもNISAには、お金を口座の外に出す「払出し」の制限がある。
教育費などのために引き出せるのは、
その年の3月31日時点で12歳となる年以降。
誕生日を迎えたら無条件に出せる、という意味ではないよ。
子ども本人の教育費・生活費に使うこと、
本人の同意と金融機関への届出が必要だよ。
原則、払出しのたびに書面等で確認される。
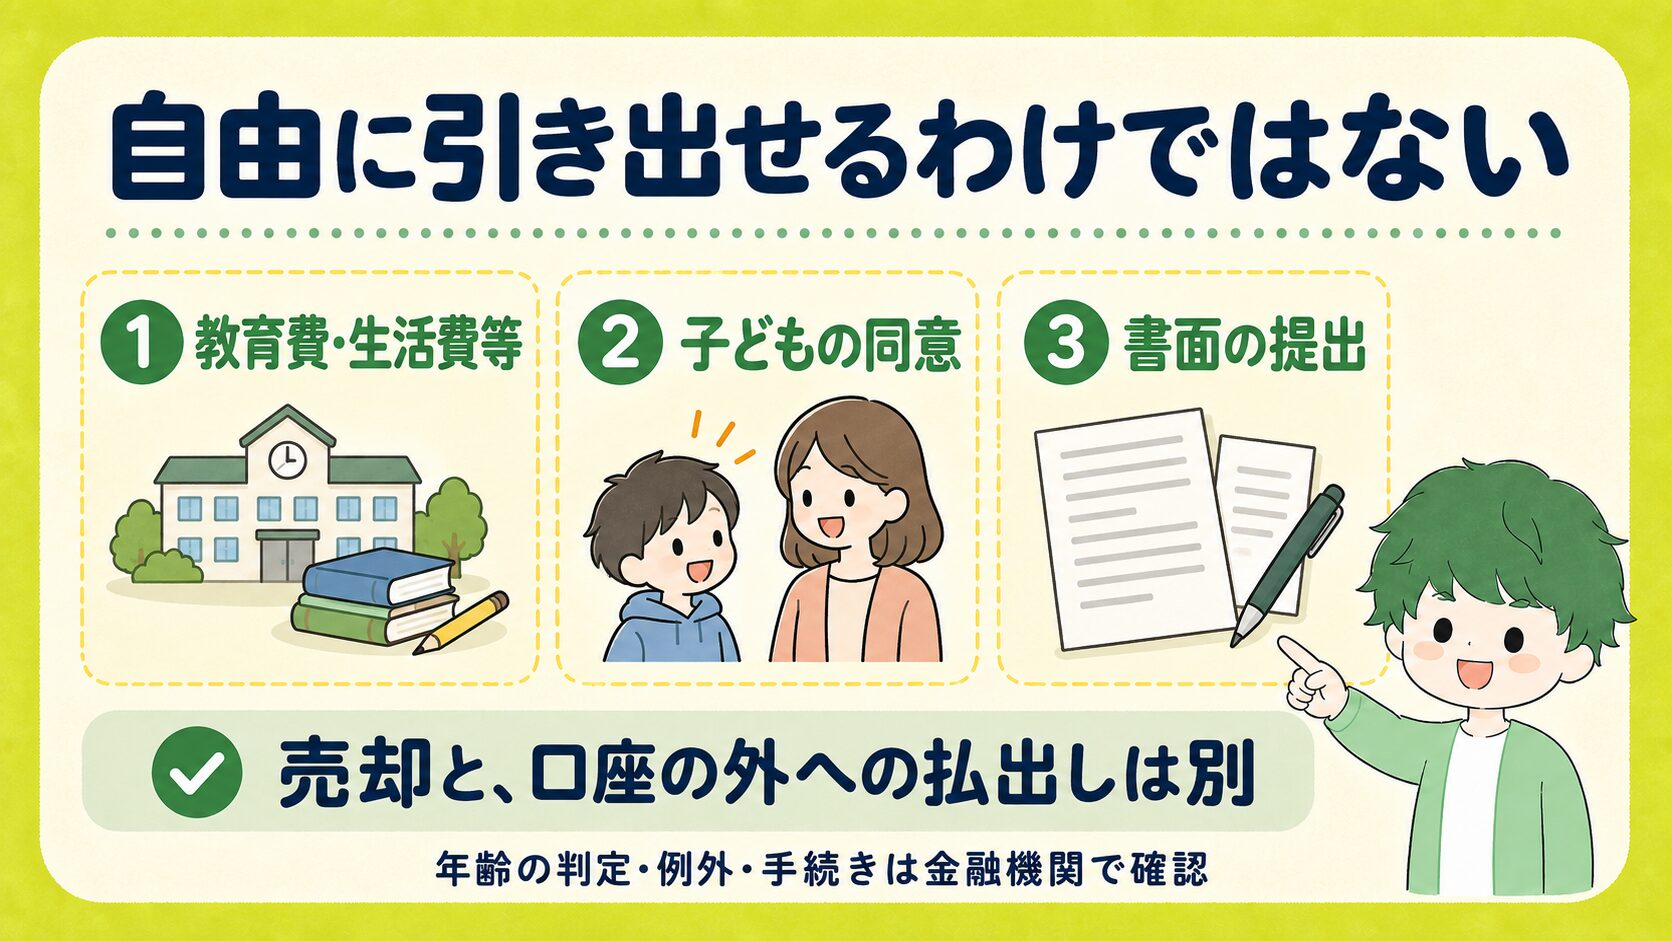
もう一つ、投資信託を売ることと、お金を口座の外に引き出すことは別。
投資信託を売って現金になっても、そのまま親の生活費に使えるわけではない。条件を満たす払出しは、子ども本人名義の口座への振込・振替が必要だよ。
だから「急な出費があったら、
ここから出せばいい」と考えて、
家計の予備費まで入れてしまわないでね。
「毎月は引き出せない」という回数制限ではないよ。
事前の届出で、教育費などを毎月定額で払い出すケースも想定されている。
具体的な手続きは金融機関に確認してね。
条件を満たさずに払い出すと、
過去の利益などに課税され、口座は廃止されるよ。
災害や疾病など、やむを得ない事情では、
非課税で払い出せる特例がある。
ただし、この場合も口座は廃止される。
自己判断で手続きせず、
事前に金融機関へ確認してね。
「いつ、何に使うお金か」を決めてから入れよう。
自由に使える生活の予備費とは、
分けて考えてね。
NISAは、投資の利益などに税金がかからなくなる制度。
たとえば、入学のために100万円を用意したいとする。
でも、運用している100万円が支払時期に20%下がれば、
80万円になる。
これは値動きを説明するための仮の例。
学費の支払日は、相場が回復するまで待ってくれるとは限らないよね。
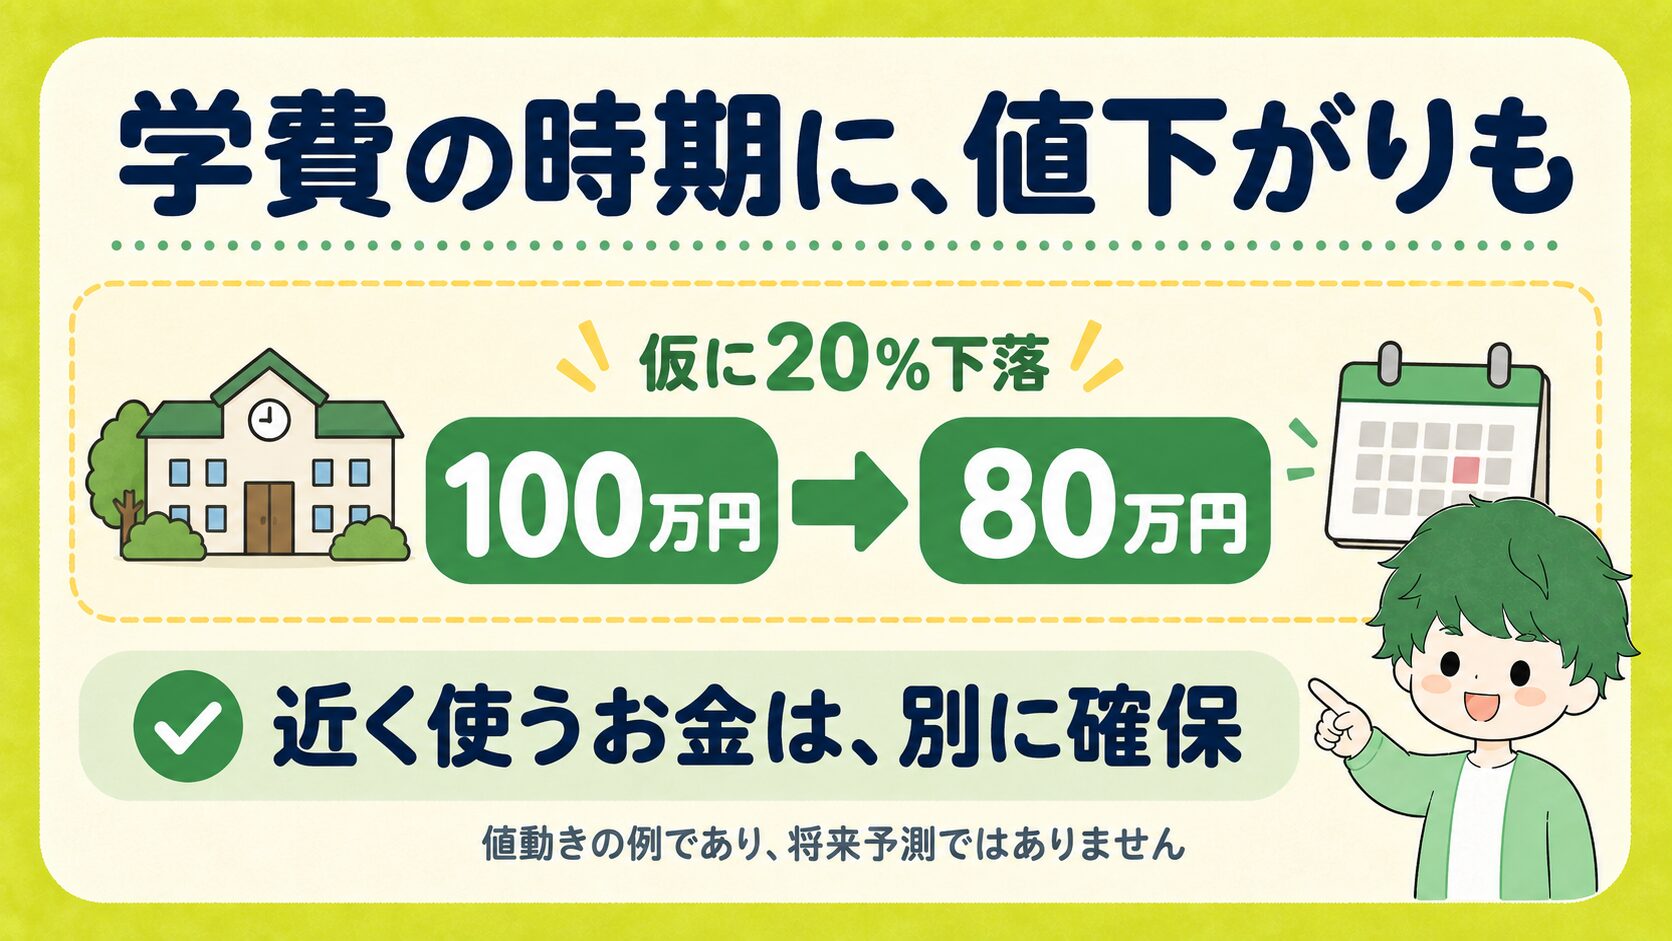
だから、近く使う予定のお金と、長く運用できるお金を分ける。
使う時期が近づいたら、必要な分をどう確保するかも考えておきたい。
「5年以上持てば、必ず元本割れしない」という保証もないよ。
子どものためのお金だからこそ、
増えたときだけじゃなく、
減ったときも想像しておこう。
値下がりが怖いのは自然なこと。長期の実績も見てみよう。ただし、下の年率は「各期間の最初から最後まで保有した指数」の数字。毎月積み立てた結果ではないよ。
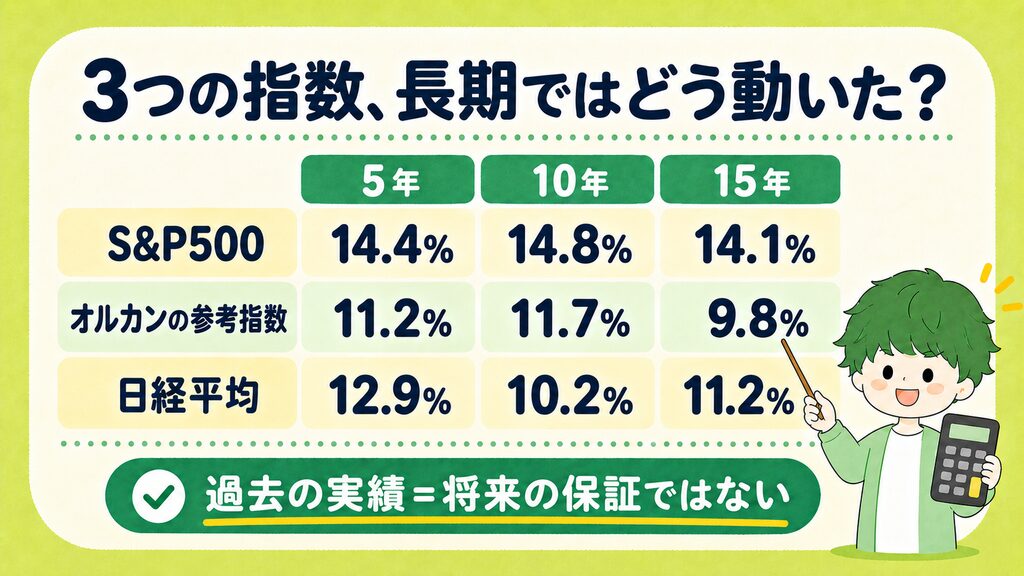
2025年末時点|各5・10・15年の年平均リターン
S&P500(米国株・米ドル、配当込み)
5年 +14.4%/10年 +14.8%/15年 +14.1%
全世界株の目安 MSCI ACWI(米ドル、税引後配当込み)
5年 +11.2%/10年 +11.7%/15年 +9.8%
日経平均(日本株・円、配当なし)
5年 +12.9%/10年 +10.2%/15年 +11.2%
各期間の終点は2025年末。年平均は複利換算。指数・通貨・配当の扱いが異なるため、数字を横並びで優劣比較しないでね。積立投資の成績でも、実際の投信の成績でもないよ。
数字を見ると、長く持つ意味が少し見えてくるよね。ただし毎年上がり続けたわけではない。全世界株の指数も2022年は約18%下落した。過去の成績は、これからの利益を約束しないよ。
オルカンそのものの運用実績ではなく、近い対象のMSCI ACWIを目安にした数字。為替で円での成績は変わる。だから、「長期・積立・分散」を基本に、使う時期が近い学費は預金で確保しよう。
S&P500の出典 / MSCI ACWIの出典 / 日経平均の出典
※MSCI ACWIの15年値は2011年の公式年次データも使い、各年の騰落率から計算。
\【先着】毎月50名プレゼント配布中/
%だけではわかりにくいから、毎月1万円を積み立てる例で見てみよう。ここからは上の3指数の実績とは別の、条件をそろえた仮のシミュレーションだよ。
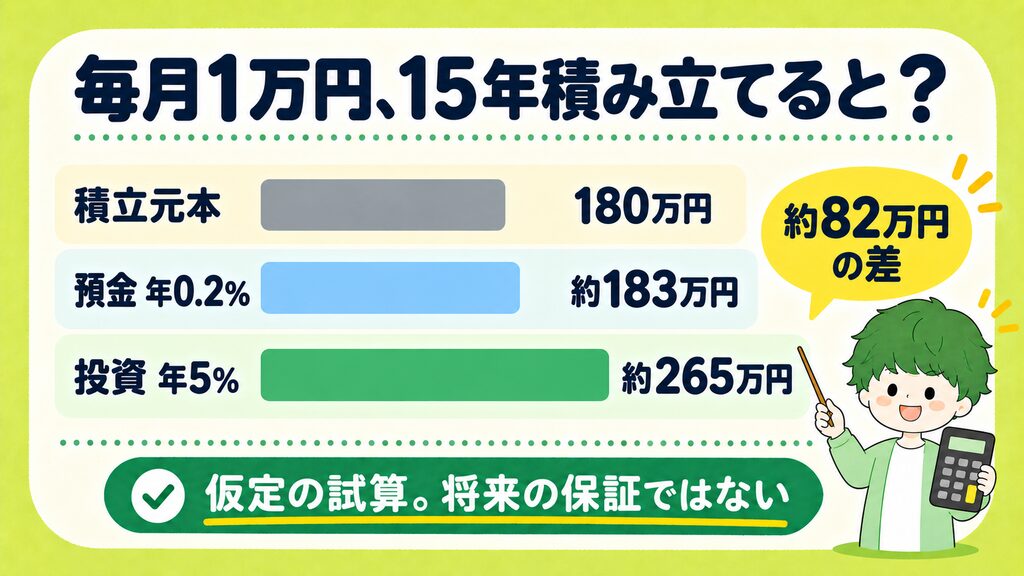
毎月1万円を積み立てた場合
5年|元本60万円
預金 約60.3万円/投資 約67.8万円
10年|元本120万円
預金 約121.2万円/投資 約154.4万円
15年|元本180万円
預金 約182.7万円/投資 約264.8万円
この数字は、将来の予測ではなく仮の試算だよ。
毎月末に1万円ずつ入れ、預金は年0.2%、投資は年5%が続くと仮定して計算。預金0.2%は特定の銀行商品の金利ではないよ。
預金利息の税金、投資信託の費用や為替の変動は含めていない。投資が年5%で増える保証はなく、元本割れもある。近く使う学費は預金に残そう。
ぼくがここで強くすすめたいのが
GFS監修「投資の達人講座」の2時間の無料動画。
これから投資を始める人には、ぜひ一度、最後まで見てほしい。
ただし、動画には個別株の話も含まれる。
こどもNISAで個別株を買えるわけではないし、
こどもNISA専用の手続き講座でもないよ。
「見れば絶対に失敗しない」ではなく、
よくわからないままお金を入れることを避けるために見てほしい。
GFSの2時間無料動画で、まず学んでほしいこと
✓ 投資の入口とNISAの基本
✓ 商品や値動きを見る考え方
✓ 少額から無理なく続けるためのヒント
子どものお金を動かす前に、親が理解する時間をつくろう。
GFSの2時間動画は無料。制度だけでなく、投資の見方も学んでから判断しよう。
今日の特典はある? 日替わりの内容と受取条件を、公式ページで確認してね。
動画の案内・申込条件はリンク先で確認できます。
講座の視聴は、運用成果や損失の回避を保証するものではありません。
「特典がもらえるから、ここでいいかな」と決める前に、
知っておいてほしいことがある。
こどもNISAは原則として1人1口座。
口座を保ったまま、成人NISAのように
金融機関だけを変更することはできないよ。
口座を廃止して、別の金融機関で
新しく開設する方法はある。
ただし、取引済みなら過去の利益への課税などに注意が必要なんだ。
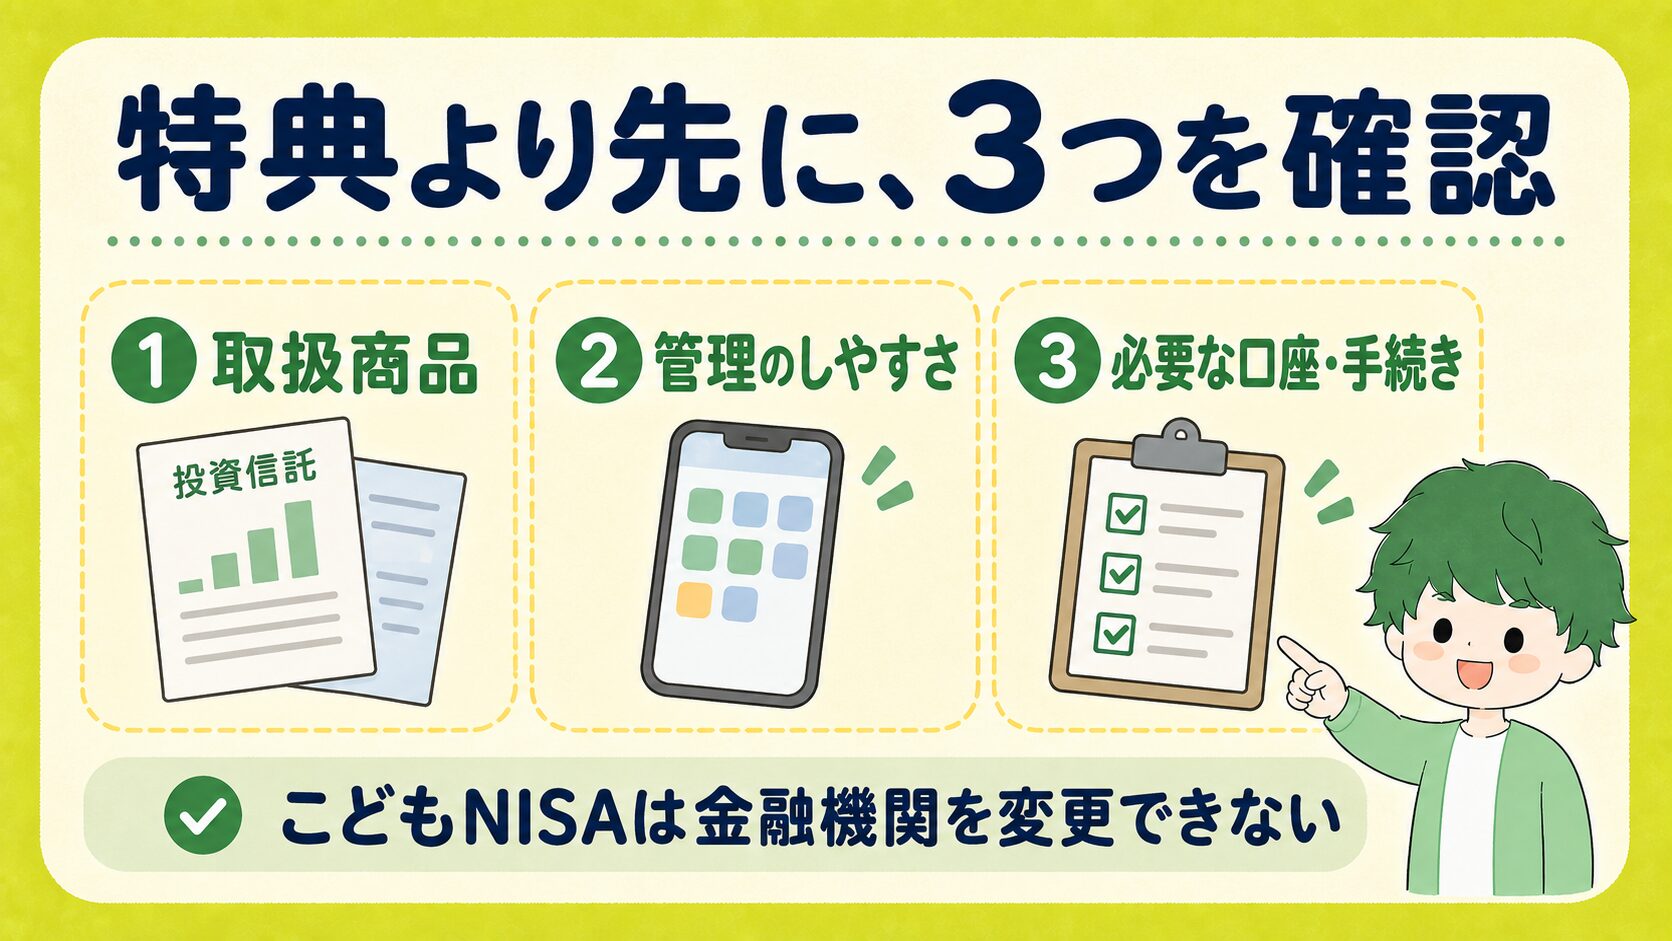
特典も選ぶ材料にはなるけれど、
これから長く使う口座として、
管理できそうかを先に見ておこう。
こどもNISAで管理するのは、子ども名義の資産。
親が渡したお金を、「いったん置いて、あとで自分のために戻そう」と考えないこと。
何のために渡すのか、家族で共有しておきたいね。
運用益が非課税になることと、お金を渡すときの贈与税は別の話だよ。
暦年課税では、その子が1年間に受け取った課税対象の贈与を合計して、
基礎控除110万円を差し引いて考える。
たとえば、親から60万円、祖父母から60万円なら合計120万円。
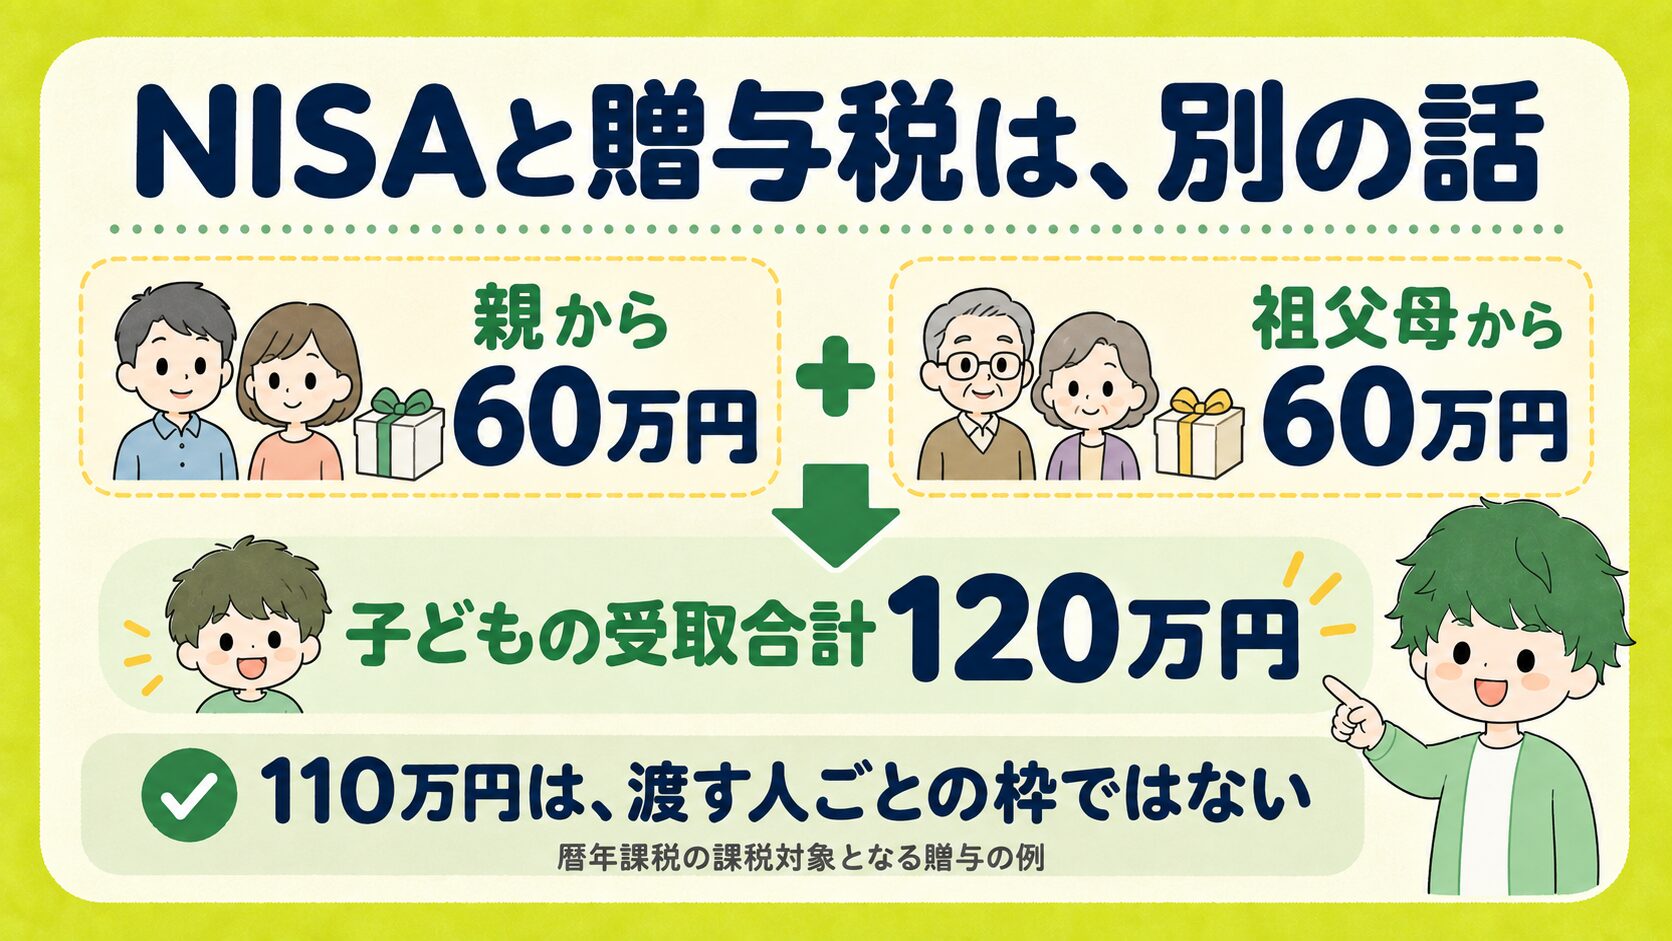
「それぞれ110万円以内だから大丈夫」とは判断できないんだ。
贈与税の計算(国税庁) / 教育費などの非課税条件(国税庁)
将来の教育費のつもりでも、
投資に回すために渡すお金は、
必要な都度支払う教育費の非課税扱いとは別だよ。
誰から、いつ、いくら渡したかも記録しておこう。
課税方式や特例で扱いが変わるので、個別の税金は税務署や税理士に確認してね。
1月1日時点で18歳である年に、
成人向けのNISAへ自動で移行するよ。
「子どもの枠600万円+大人の枠1,800万円=2,400万円使える」とはならないことを覚えておこう。
買った金額で600万円分を保有したまま移行する例なら、
大人の総枠1,800万円のうち、
残りは1,200万円。
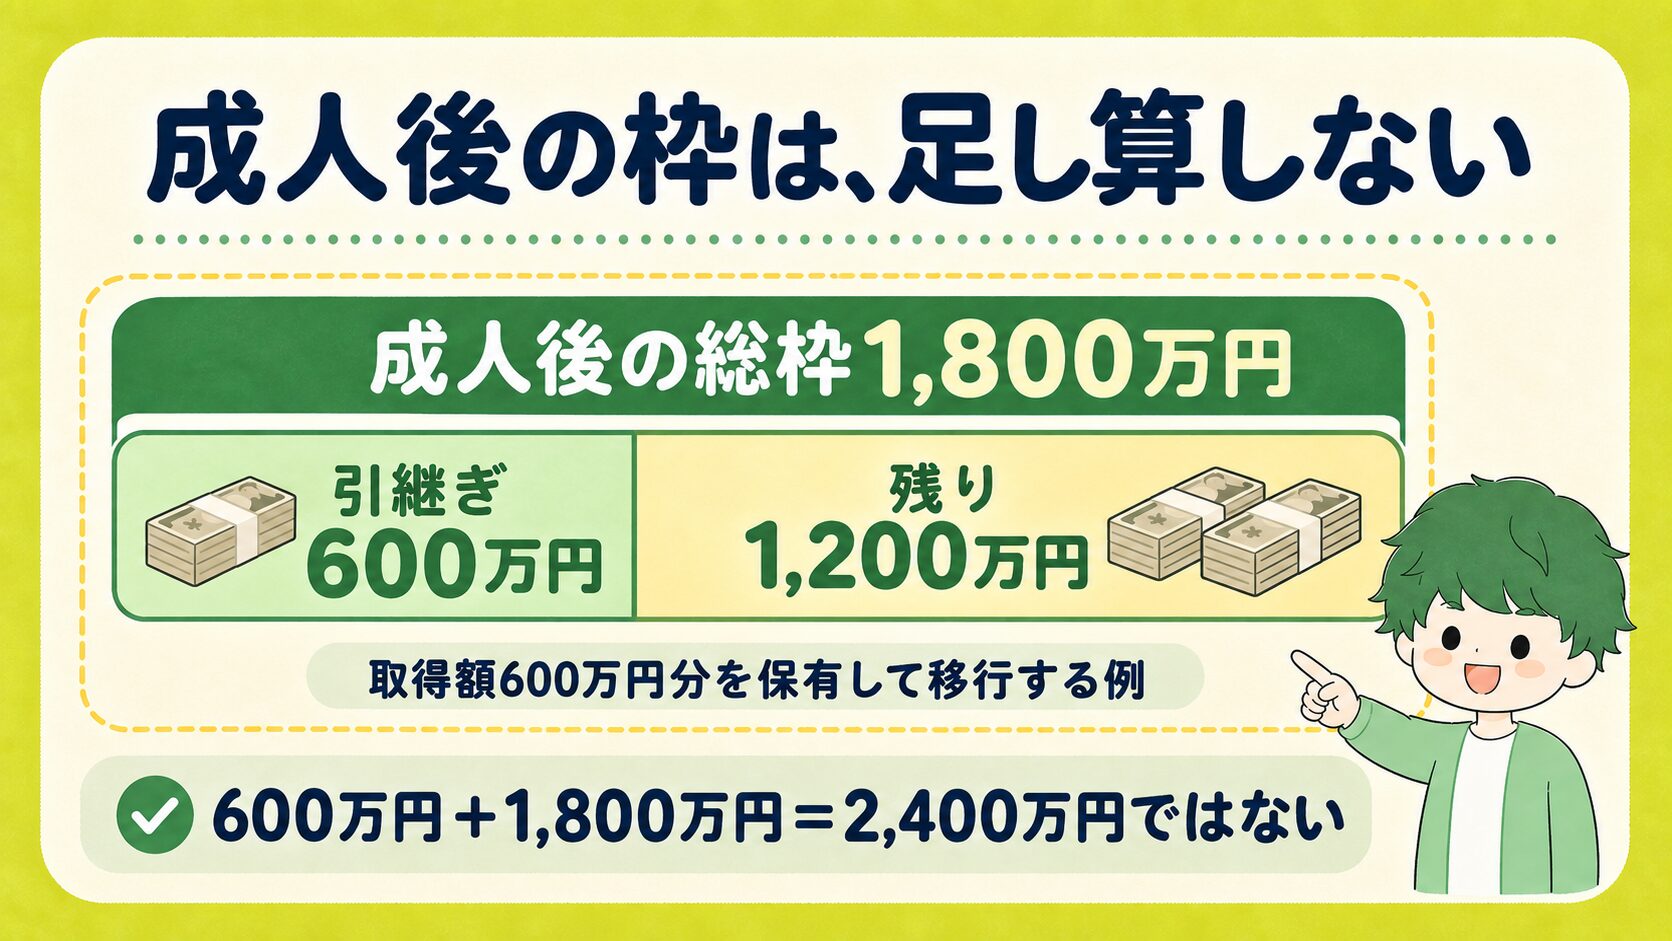
枠を数える基準は、値上がりしたあとの金額ではなく、
買った金額。
年間に投資できる上限も別にあるよ。
今すべてを細かく覚える必要はないけれど、
子どもが大人になったあとも続く口座だということは、
家族で共有しておきたいね。
最後に、確認したいことをもう一度。
ここまで読んでくれた人には、もう一つだけお願い。
まずは2時間、無料で学べる。子どものお金を投資する前に、親が納得して判断しよう。
日替わり特典をチェック。いま配布中か、内容・条件を公式ページで見てみてね。
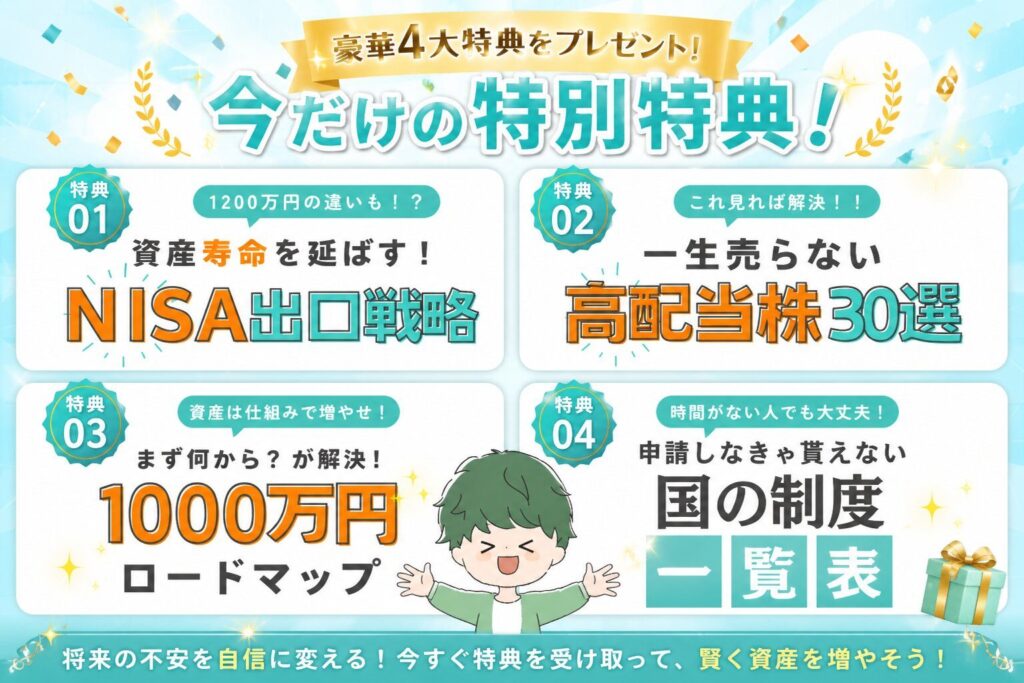
🎁 この下で、ぼくすけの4つの特典と受け取り方を紹介するね。高配当株リストは大人のNISA向けの資料で、こどもNISAで個別株を買えるという意味ではないよ。
子どものために投資を始めるなら、
お金を入れる前に、GFSの2時間の無料動画をぜひ一度見てほしい。
動画を見るときは、「意味がわからない言葉」「商品を見るときに確認したいこと」をメモしてみて。
わからないことが残ったら、急いで買わずに、調べてから決めればいい。
案内ページで内容と申込条件を確認して登録すると、表示されるページで無料動画を視聴でき、メールでも視聴ページの案内が届くよ。好きな時間に、途中で止めて続きから見ることもできる。
視聴後に有料スクールへの案内はあるけれど、
入学するかは自分で決めて大丈夫。
「みんながやっているから」だけで決めず、
自分が理解してから子どものお金を動かそう。
まずは、学ぶ一歩から。
\子どもの将来のために、まず親の学びから/
※2026年9月29日時点で制度・講座案内を確認。手続き・受付状況・特典条件は最新の公式案内で確認してください。投資には元本割れの可能性があります。

「NISAで投資を始めたいけど、何をどの順番でやればいいかわからない」——そんな声に応えて作ったぼくすけオリジナルのロードマップです。

ぼくが実際に調べて選んだ高配当株30銘柄のリストをプレゼント。銘柄コード・参考株価・配当利回り・連続増配情報をセットで確認できます。


「NISAは始めたけど、いつどうやって売ればいいの?」という疑問を完全解決。出口を間違えると1,200万円以上損をすることも。正しい取り崩し方を解説したオリジナルガイドです。
 \オリジナル特典は毎月先着50名/
ぼくすけの限定特典を受け取る
無料動画視聴後、条件達成で特典をご案内